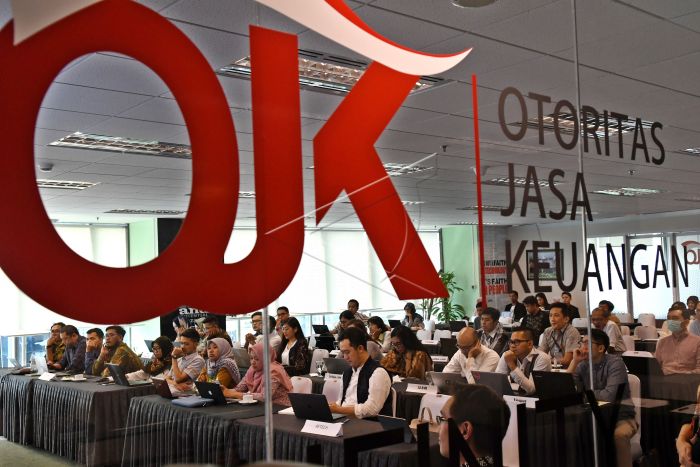
(Vibizmedia – Jakarta) Industri pinjaman daring (pindar) di Indonesia masih menunjukkan pertumbuhan positif. Otoritas Jasa Keuangan (OJK) mencatat outstanding pembiayaan pindar mencapai Rp106,94 triliun pada Agustus 2026, atau meningkat 22,07 persen dibandingkan periode yang sama tahun sebelumnya (year-on-year/yoy).
Data tersebut disampaikan OJK berdasarkan hasil Rapat Dewan Komisioner Bulanan (RDKB) pada 30 September 2026. Meski masih tumbuh dua digit, laju kenaikan pembiayaan pindar melambat dibandingkan Juli 2026 yang mencapai 24,76 persen secara tahunan.
Pertumbuhan ini menunjukkan bahwa layanan pendanaan berbasis teknologi digital masih menjadi alternatif pembiayaan bagi masyarakat dan pelaku usaha, terutama mereka yang menghadapi keterbatasan akses terhadap lembaga keuangan konvensional.
Kepala Eksekutif Pengawas Inovasi Teknologi Sektor Keuangan, Aset Keuangan Digital, dan Aset Kripto (IAKD) OJK, Adi Budiarso, menekankan pentingnya menjaga kualitas pembiayaan seiring dengan ekspansi industri. Dalam keterangan tertulis yang diterima Kamis (22/10/2026), ia mengingatkan bahwa pertumbuhan perlu disertai penerapan prinsip kehati-hatian agar industri berkembang secara sehat dan berkelanjutan.
Salah satu aspek yang menjadi perhatian adalah kenaikan tingkat wanprestasi 90 hari atau Tingkat Wanprestasi 90 Hari (TWP90). Pada Agustus 2026, indikator tersebut tercatat sebesar 4,73 persen, naik dari 4,32 persen pada Juli 2026 atau bertambah 0,41 poin persentase dalam sebulan.
Kenaikan ini menegaskan perlunya penyelenggara pindar memperkuat penilaian kelayakan calon peminjam, meningkatkan akurasi sistem penilaian kredit (credit scoring), serta mengoptimalkan mitigasi risiko dan pemantauan kemampuan pembayaran.
Dalam ekosistem pinjaman daring, platform berperan mempertemukan pemberi dana (lender) dengan penerima dana (borrower). Karena itu, pengembangan bisnis perlu diimbangi pengelolaan risiko yang memadai untuk melindungi kepentingan kedua belah pihak.
OJK pun mendorong penyelenggara pindar menerapkan tata kelola yang baik, memperkuat manajemen risiko, dan memastikan penyaluran pembiayaan mempertimbangkan kemampuan membayar penerima dana.
“Dengan pengelolaan yang prudent, pertumbuhan industri pindar diharapkan dapat terus mendukung perluasan akses keuangan digital sekaligus menjaga stabilitas dan keberlanjutan industri jasa keuangan,” pungkas Adi Budiarso.
Easycash dan Krom Bank Perluas Kerja Sama Pembiayaan
Di tengah pertumbuhan industri pindar, PT Indonesia Fintopia Technology (Easycash), platform pinjaman daring yang berizin dan diawasi OJK, menjalin kemitraan strategis dengan PT Krom Bank Indonesia Tbk (Krom Bank), anak usaha Kredivo Group. Kerja sama ini menggunakan skema loan channeling atau penyaluran kredit melalui mitra.
Kolaborasi tersebut bertujuan memperluas jaringan mitra penyaluran kredit Krom Bank sekaligus memperkuat kerja sama pendanaan institusional Easycash dengan sektor perbankan.
Bagi Krom Bank, kemitraan ini sejalan dengan strategi perusahaan yang menjadikan loan channeling sebagai salah satu pilar penyaluran kredit melalui perluasan ekosistem mitra.
Berdasarkan laporan keuangan bulanan yang dipublikasikan pada September 2026, total kredit Krom Bank mencapai Rp11,59 triliun per Agustus 2026. Angka tersebut meningkat 50,4 persen secara tahunan dibandingkan Rp7,70 triliun pada periode yang sama tahun sebelumnya.
Presiden Direktur Krom Bank, Anton Hermawan, mengatakan pengembangan jaringan mitra penyaluran kredit menjadi salah satu langkah perusahaan untuk mendorong pertumbuhan kredit secara selektif.
Menurut Anton, kolaborasi dengan perusahaan teknologi finansial seperti Easycash membuka peluang bagi kedua pihak untuk memanfaatkan kemampuan masing-masing dalam memperluas jangkauan pembiayaan. Namun, ekspansi tersebut tetap harus memperhatikan kualitas aset, prinsip kehati-hatian, dan pengelolaan risiko.
Ia berharap kemitraan ini dapat mendukung pertumbuhan kredit Krom Bank secara sehat dan berkelanjutan.
Sementara itu, bagi Easycash, kerja sama tersebut menjadi bagian dari upaya memperluas jaringan kemitraan dengan institusi perbankan untuk mendukung pendanaan bagi peminjam individu.
Sejak berdiri pada 2017 hingga September 2026, Easycash tercatat telah memfasilitasi penyaluran pendanaan secara akumulatif sebesar Rp103,23 triliun. Perusahaan juga sebelumnya telah menjalin sejumlah kerja sama loan channeling dengan bank-bank di Indonesia.
Direktur Utama Easycash, Nucky Poedjiardjo, menilai kolaborasi antara perbankan dan penyelenggara pindar memungkinkan masing-masing pihak mengoptimalkan keunggulan untuk memenuhi kebutuhan pembiayaan masyarakat.
Ia menjelaskan bahwa Easycash mengandalkan pengalaman dalam layanan pendanaan digital, termasuk penggunaan teknologi untuk mendukung verifikasi dan penilaian kelayakan calon penerima dana. Melalui kemitraan dengan Krom Bank, perusahaan berharap penyaluran pendanaan dapat berjalan lebih optimal dengan tetap memperhatikan kemampuan pembayaran, tata kelola, dan perlindungan konsumen.
Teknologi Digital Dukung Penyaluran Kredit
Dalam skema loan channeling, bank dan penyelenggara pindar bekerja sama menyalurkan pendanaan sesuai peran, kewenangan, dan ketentuan yang telah disepakati. Pada kemitraan ini, Krom Bank menyediakan fasilitas kredit, sedangkan Easycash mendukung proses penyaluran melalui platform teknologi dan operasionalnya.
Untuk menunjang proses tersebut, Easycash memanfaatkan teknologi Artificial Intelligence (AI), Big Data, dan Machine Learning (ML). Teknologi ini digunakan untuk membantu proses verifikasi identitas elektronik atau electronic Know Your Customer (e-KYC), serta menilai profil risiko calon peminjam.
Penerapannya tetap memperhatikan ketentuan yang berlaku, termasuk aspek keamanan dan perlindungan data pribadi.
Di tengah meningkatnya pemanfaatan layanan keuangan digital, kolaborasi antara perbankan dan industri pindar diharapkan dapat memperluas akses pembiayaan bagi masyarakat dan pelaku usaha. Namun, pertumbuhan tersebut perlu berjalan beriringan dengan penguatan kualitas kredit, pengelolaan risiko, serta perlindungan konsumen agar keberlanjutan industri tetap terjaga.